Шаг 2. Считаем бенчмарк. Когда стоимость портфеля известна, можно рассчитать, как она изменилась за выбранный период — это и будет историческая доходность (бенчмарк) стратегии.
Бенчмарк = (Стоимость портфеля на дату расчета − Стоимость портфеля в начале периода) / Стоимость портфеля на дату расчета × 100%.
Почему реальная доходность отличается от доходности автора стратегии?
Ваша доходность может отличаться от доходности стратегии из-за комиссий и точности следования.
Комиссии. График доходности уже учитывает комиссии за следование и за результат. Но ваш итоговый результат может немного отличаться — например, из-за пополнений счета и момента подключения к стратегии. Подробнее про комиссии
Точность следования. Цены на бирже могут меняться ежесекундно, поэтому невозможно гарантировать, что у подписчиков получится купить актив по той же цене, что и автор стратегии.
Чтобы уменьшить эту разницу, мы стремимся выставлять максимально близкие цены для автора и подписчиков. Но итоговая цена исполнения у отдельно взятого подписчика все равно может отличаться. Подробнее про точность следования
Чаще всего разница в цене возникает, когда на бирже не хватает нужного объема в активе.
Например, по цене 100 ₽ продается только 20 акций Х. Еще 30 акций Х продается по 100,5 ₽.
Если автор стратегии купит 20 акций Х, то на счете подписчика эта покупка может пройти уже по следующей доступной цене — по 100,5 ₽.
Вот что обычно влияет на точность следования:
Частота сделок. Чем больше сделок совершает автор, тем чаще подписчики могут столкнуться с изменением цен покупки и продажи.
Объем сделок. Чем меньше биржевой объем торгов у конкретной ценной бумаги, тем больше вероятность, что автор и подписчик стратегии совершат сделку по разным ценам.
Точность следования, комиссии и другие параметры стратегии можно найти на экране стратегии в разделе «Параметры стратегии».
Что такое емкость стратегии?
Емкость стратегии — это максимально доступный суммарный размер портфелей клиентов, которые подписаны на конкретную стратегию. Емкость рассчитывается индивидуально для каждой стратегии в зависимости от типа торгуемых финансовых инструментов, частоты сделок и значений проскальзывания. Как рассчитывается точность следования
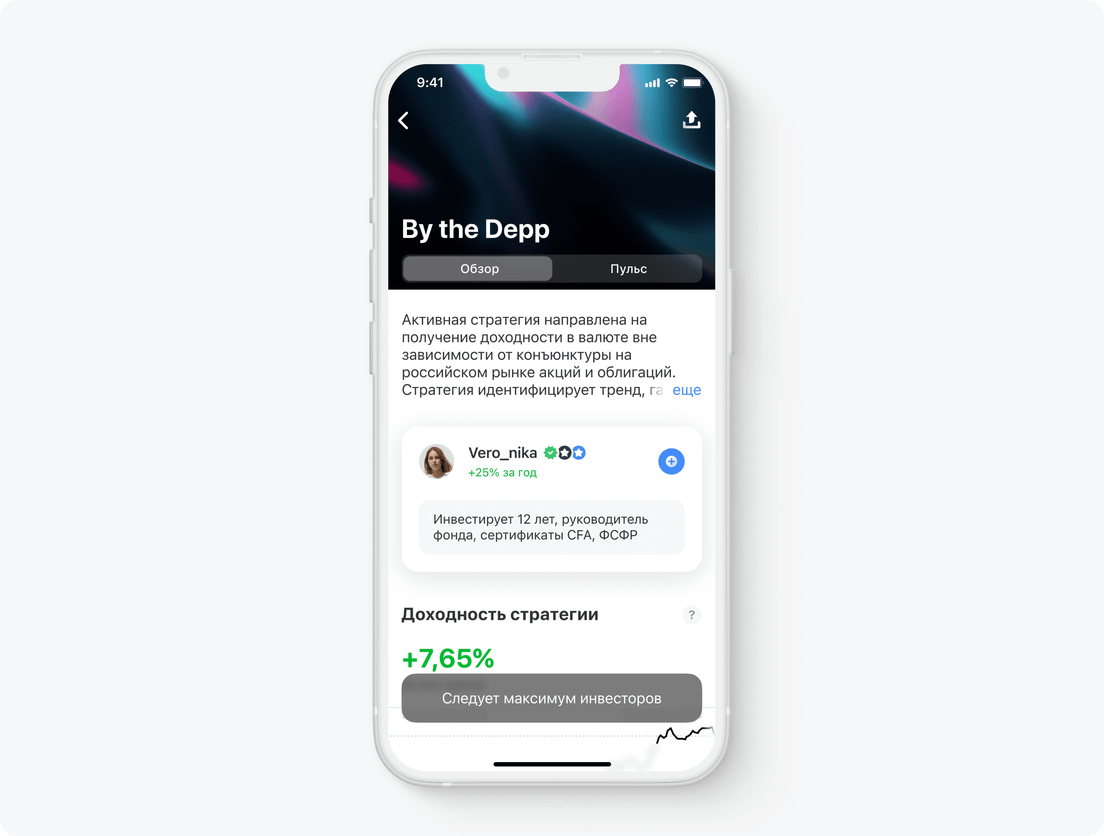
Если на стратегии достигнута емкость, то есть если на нее подписано максимальное количество инвесторов, подключиться к ней не получится. Если вы уже подписаны на стратегию, которая достигла емкости, вы не сможете пополнить счет, чтобы на нем продолжали совершаться новые сделки по покупке.
Если вы следуете стратегии, на которую подписалось максимум инвесторов, вы увидите такую надпись: «Следует максимум инвесторов». Такая стратегия перестанет отображаться в каталоге для новых подписчиков, а действующие подписчики не смогут пополнять счет такой стратегии
Что такое уровень риска стратегии?
Это допустимый уровень риска, который может нести инвестор в соответствии со своим инвестиционным профилем. Чтобы узнать свой инвестиционный профиль, заполните короткую анкету в приложении Т-Инвестиций. Найти ее можно в разделе «Профиль» на нижней панели → подраздел «Профиль» → строка «Инвестиционный профиль». Подробнее про типы инвестиционных профилей
Например, инвесторам с консервативным профилем доступны стратегии с низким риском. Инвесторы с уверенным профилем могут подключать стратегии с низким и средним риском. А агрессивным инвесторам доступны стратегии с низким, средним и высоким риском.
Если раньше вы не определяли свой инвестиционный профиль, в процессе подбора стратегии мы предложим вам заполнить соответствующую анкету. Это поможет нам понять, какие именно бумаги будут доступны для торговли по выбранной вами стратегии, и определить, в каком соотношении в ваш портфель будут покупаться конкретные инструменты.
Что такое точность следования?
Точность следования, или «проскальзывание», — это величина отклонения между ценой сделок в портфеле стратегии и ценой сделок на счетах ее подписчиков. В ходе биржевых торгов гарантировать одинаковую цену для всех сделок практически невозможно. Это происходит из‑за того, что рыночная цена меняется ежесекундно. В итоге может получиться так, что после совершения сделки автором стратегии цена успеет немного измениться до того, как эта же сделка автоматически исполнится на счетах подписчиков.
Точность следования обновляется раз в сутки на основе данных за предыдущие 30 дней. При расчете учитываются сделки, которые подписчики стратегии совершили в течение часа после сделки по стратегии. Показатель точности следования усредняется с учетом стоимости совершенных сделок. Всё это происходит автоматически, считать самостоятельно инвестору не нужно.
Формула расчета точности следования
(∑a_i × b_i) / (∑b_i) × 100%
Разберем подробнее каждый параметр:
а — проскальзывание торгового сигнала по стратегии.
Рассчитывается по формуле a = ((|P̅-P|) / P), где
P — цена актива в торговом сигнале стратегии;
P̅ — средневзвешенная цена сделок, относящихся к одному торговому сигналу. Рассчитывается по формуле P̅ = (∑Q_i × P_i) / ∑Q, где
Q_i — количество актива в сделке подписчика по сигналу стратегии;
P_i — цена актива в сделке подписчика по сигналу стратегии.
Q — количество актива в сделках всех подписчиков по сигналу стратегии.
Проскальзывание будет равным нулю, если:
при покупке активов подписчиком средневзвешенная цена сделок будет ниже цены в торговом сигнале, то есть когда подписчиком стратегии актив был куплен дешевле, чем в стратегии;
при продаже активов подписчиком средневзвешенная цена сделок будет выше цены в торговом сигнале, то есть когда подписчиком стратегии актив был продан дороже, чем в стратегии;
не было сделок от подписчиков.
b — суммарная стоимость сделок по торговому сигналу стратегии.
Рассчитывается по формуле b = ∑Q_i × P_i, где
Q_i — количество активов в сделке подписчика стратегии;
P_i — цена актива в сделке подписчика по стратегии.
Оставьте заявку на брокерский счет в Т-Инвестициях